Freelancer & IT-Berater
Steuerberater für Freelancer und IT-Berater
Freiberuflich oder gewerblich, Scheinselbständigkeit und Statusfeststellung, Umsatzsteuer bei Projekten über Vermittler und der Weg in die eigene GmbH.
Freelancer in IT, Projektmanagement oder Beratung arbeiten oft über Vermittlungsagenturen für wenige große Kunden. Steuerlich und sozialversicherungsrechtlich ist dabei mehr zu beachten, als viele erwarten.
Vertiefende Themen
Freiberuflich oder gewerblich
Freiberuflich sind Katalogberufe und ähnliche Berufe nach § 18 EStG. IT-Berater mit ingenieurähnlicher Tätigkeit können darunter fallen, reine Anwendungsbetreuung oder Vermittlung eher nicht.
Gewerbliche Einkünfte nach § 15 EStG führen zu Gewerbesteuer, die teilweise auf die Einkommensteuer angerechnet wird.
Scheinselbständigkeit
Wer weisungsgebunden und eingegliedert für einen Auftraggeber arbeitet, kann sozialversicherungsrechtlich als Beschäftigter gelten. Das Statusfeststellungsverfahren nach § 7a SGB IV schafft Klarheit.
Für Auftraggeber drohen Nachzahlungen, für Freelancer veränderte Steuer- und Rentenfolgen.
Vom Freelancer zur GmbH
Ab einem bestimmten Gewinnniveau kann eine GmbH Vorteile bringen. Sie löst die Statusfrage aber nicht automatisch.
Den Weg dorthin beschreiben wir im Themenbereich Rechtsformwahl und Umwandlung.
So beginnen wir
Geschäftsmodell beschreiben
Leistungen, Kundengruppen, Länder und Zahlungswege kurz darstellen.
Umsätze einordnen
Leistungsort, Umsatzsteuer und Einkunftsart je Erlösquelle klären.
Abläufe festlegen
Belege, Plattform-Reports und Fristen digital und verbindlich abstimmen.
Laufend begleiten
Buchhaltung, Auswertungen, Steuererklärungen und Strukturfragen aus einer Hand.
Diese Fehler vermeiden
- •Freiberuflichkeit ohne Prüfung annehmen
- •Einen einzigen Auftraggeber über Jahre ohne Statusklärung
- •Gewerbesteuer-Vorauszahlungen nicht einplanen
Häufige Fragen
Bin ich als Entwickler Freiberufler?
Häufig ja, wenn die Tätigkeit ingenieurähnlich ist. Wir prüfen den Einzelfall.
Schützt eine GmbH vor Scheinselbständigkeit?
Nicht automatisch; die tatsächliche Tätigkeit bleibt entscheidend.
Gilt die Kleinunternehmerregelung für mich?
Nur bei geringen Umsätzen; bei Projektarbeit meist nicht.
Steuerliche Betreuung für Ihr Unternehmen anfragen
Beschreiben Sie Ihr Geschäftsmodell. Wir melden uns persönlich. Vergütung auf Anfrage.
Die Inhalte dieser Seite sind allgemeine Informationen und ersetzen keine Beratung im Einzelfall. Ihre persönliche Situation prüfen wir im Mandat.
Rechtsgrundlagen
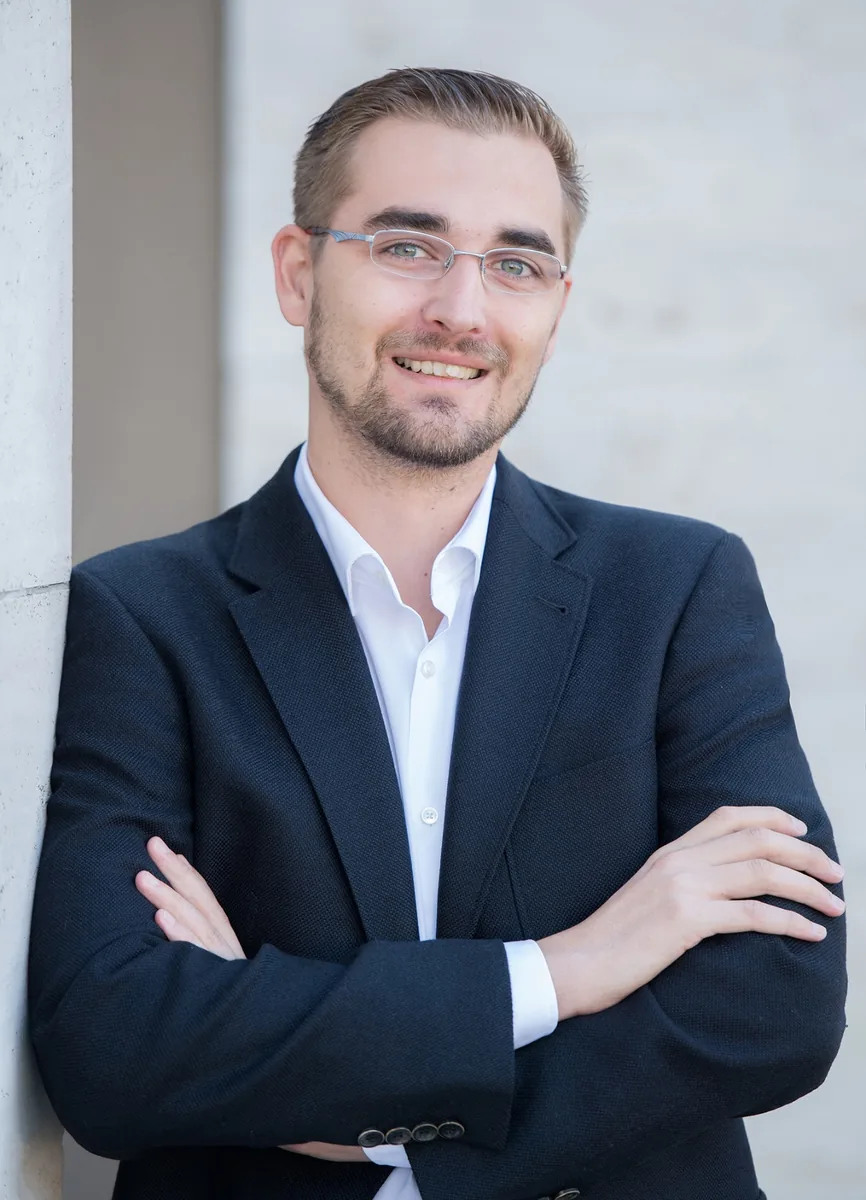
Ihr Experte
Roland Elias
Steuerberater und Spezialist für Social Media, Kryptowährungen, Kapitalmarkt und internationales Steuerrecht. Creator-Einnahmen, Krypto-Auszahlungen, Depots und Auslandsbezüge treffen in der Praxis oft zusammen – wir betrachten sie gemeinsam statt getrennt.
Die KI-gestützte Kanzleiidentität verbindet technische Unterstützung mit persönlicher fachlicher Verantwortung – für Privatpersonen und Unternehmen. Unsere KI-Steuerkanzlei